AI Agent 支付的六個瓶頸:不只是渠道問題,信任、身份、合規都還沒解
2026 年初,一場支付協議大戰在 90 天內爆發:Coinbase 的 x402 進入 Linux Foundation,Google 發布 AP2,Stripe 推出 MPP,Visa 上線 TAP,PayPal 啟動 Agent Ready,Mastercard 開源 Verifiable Intent。每家巨頭都在搶建 AI Agent 的支付基礎建設。
但鋪軌道是一回事,讓火車跑起來是另一回事。
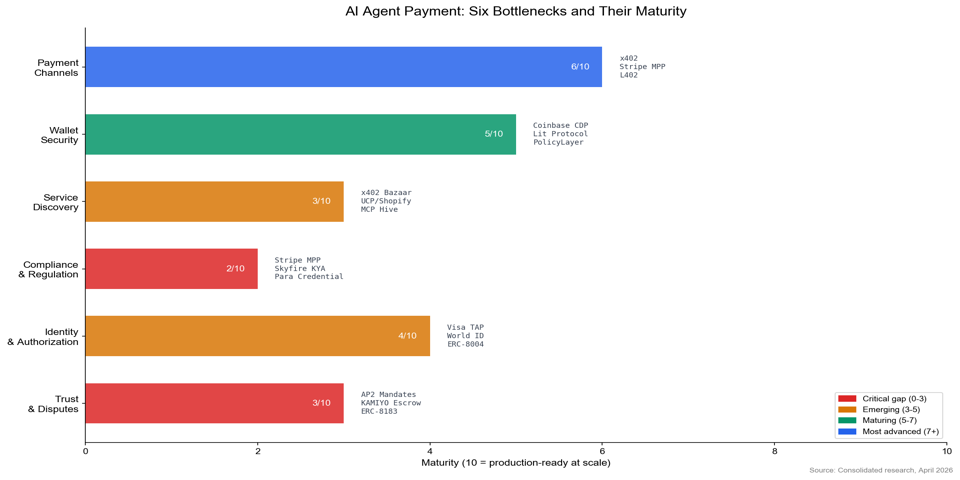
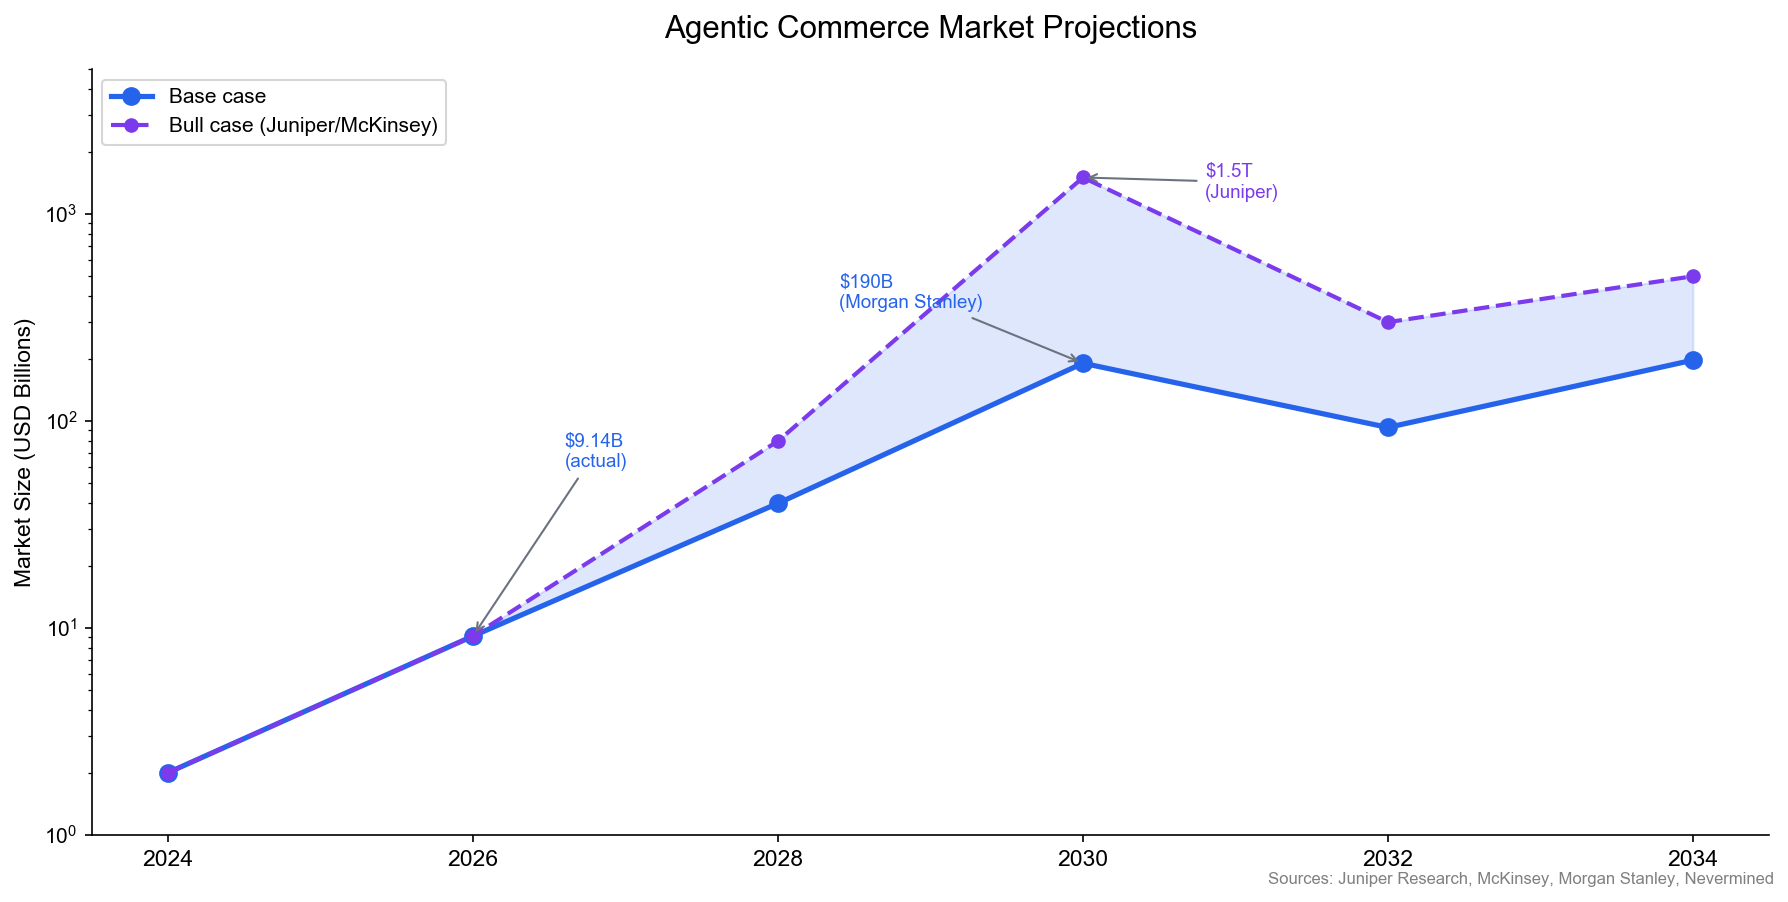
Agentic commerce 市場在 2026 年的實際規模約 1,900 億(Morgan Stanley)到 $1.5 兆(Juniper)。差距如此巨大,是因為六個關鍵瓶頸還沒被解決。支付渠道只是其中之一,而且可能是最不嚴重的那個。
瓶頸全景
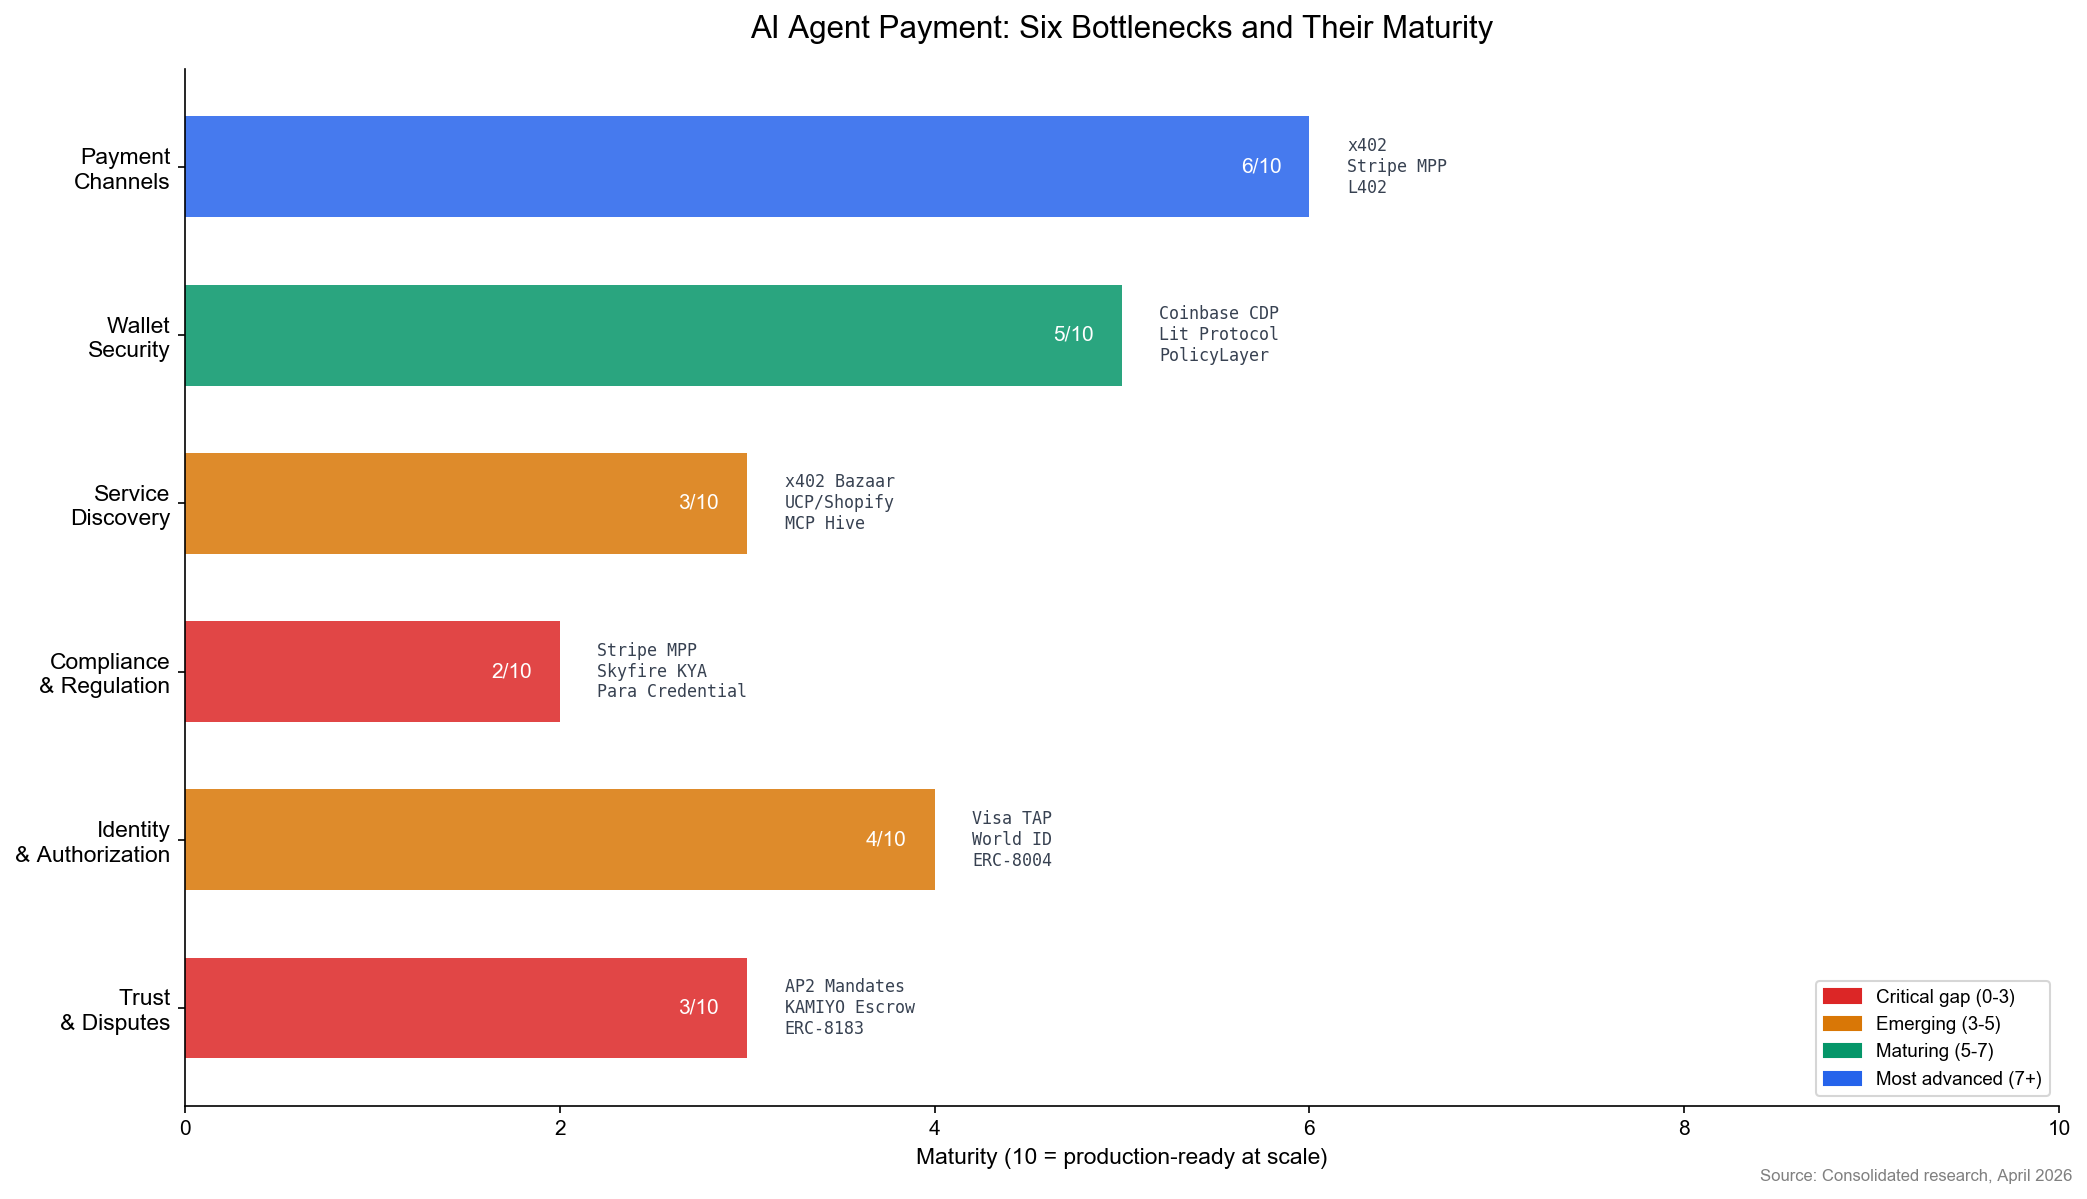
讓我們逐一拆解這六個瓶頸,看看誰在解決它們,以及解決到什麼程度。
1. 信任與爭議處理(成熟度 3/10)
核心問題:Agent A 付了錢,Agent B 沒交貨,誰來仲裁?
人類商務有法院、信用卡退款、平台仲裁。但當交易雙方都是軟體,而且結算在鏈上不可逆(x402),傳統的爭議機制就失效了。只有 29% 的消費者信任 AI 處理支付,11% 的企業 CFO 在測試 Agent 金融操作。
正在解決這個問題的項目:
- Google AP2 Mandates:用密碼學簽名的「授權令」(Mandate)證明用戶確實授權了這筆交易。分為 Intent Mandate(用戶的初始授權)和 Cart Mandate(最終確認),60+ 組織支持
- KAMIYO:Solana 上的去中心化 SLA 執行。用 PDA Escrow 託管資金,多 Oracle 共識仲裁(品質評分 0-100,漸進式退款),ZK commit-reveal 防止 Oracle 串通
- ERC-8183:以太坊可程式化託管標準,整合 UMA Optimistic Oracle。爭議結果由代幣持有者投票決定
- IETF draft-sharif:首個正式的網路標準提案,定義五維信任評分模型(程式碼認證、執行成功率、行為一致性、運營年資、異常歷史),根據分數設定支付限額(L0: 200K)
現實:爭議處理是最不成熟的環節。PayPal 靠人工、ERC-8183 還在測試網、KAMIYO 在 devnet。沒有任何全自主的爭議解決系統達到生產規模。
2. 身份與授權(成熟度 4/10)
核心問題:Agent 說「我代表用戶 A 花 $500 買這個」,你怎麼驗證?
AI Agent 沒有護照、沒有生物辨識、沒有法人地位。但它需要證明自己是合法的、被授權的、在範圍內操作的。Visa 報告 AI 驅動的零售流量暴增 4,700%,商家的 bot 偵測系統無法區分授權的 AI 購物者和惡意爬蟲。
正在解決這個問題的項目:
- Visa TAP:用 HTTP Message Signatures 標準做密碼學簽名。Agent 必須通過 Visa Intelligent Commerce 審核才能拿到簽名金鑰。100+ 合作夥伴,30+ 在 sandbox 開發
- World ID AgentKit:Sam Altman 的身份方案。人類用零知識證明把 World ID 委託給 Agent,平台可以驗證 Agent 背後有真人但不收集個資。1,800 萬驗證用戶,160+ 國家
- ERC-8004:鏈上 Agent 身份標準,每個 Agent 拿到一個 ERC-721 NFT 指向結構化 JSON Agent Card。2026/01/29 在以太坊主網上線
- Mastercard Agent Pay:每個 Agent 拿到 agentic token(和真實卡號分離),用戶定義消費規則($100 以下免審批)。2025/11 向所有美國持卡人開放
- Coinbase Agentic Wallets:enclave 隔離的密鑰,可程式化消費限額,內建 KYT 審查。整合 World ID 做 proof-of-human
現實:身份方案很多,但互通性幾乎為零。Visa TAP 只認 Visa 體系,ERC-8004 只在以太坊,World ID 需要特殊硬體。不到 20% 的企業有成熟的 Agent 治理框架。
3. 合規與監管(成熟度 2/10)
核心問題:全球沒有任何監管機構針對自主 Agent 支付發布過專門指引。
傳統 KYC/AML 假設每筆交易背後有一個人類身份。AI Agent 打破了這個假設。FATF 的客戶盡職調查(Recommendation 10)中,AI Agent 能不能算「客戶」?沒有答案。
兩種競爭路線:
| 路線 | 代表 | 做法 | 優勢 | 劣勢 |
|---|---|---|---|---|
| 合規優先 | Stripe MPP, Visa TAP | 所有交易經過現有受監管基礎設施 | 法律確定性高 | 犧牲 Agent 自主性和速度 |
| 無許可優先 | x402 | 預設無 KYC,選擇性加入認證層 | 機器原生,低摩擦 | 監管灰色地帶 |
正在解決的折衷方案:
- Skyfire KYA(Know Your Agent):Agent 版的 KYC。簽名 JWT 包含 Agent 所有者的驗證資訊,與 Visa Intelligent Commerce 和 F5 合作
- Para Credential Inheritance:人類完成一次 KYC,Agent 通過密碼學委託鏈繼承合規狀態(ERC-7710 標準)
- Concordium + x402:在區塊鏈底層嵌入年齡和身份驗證,Agent 用零知識證明存取受管制服務
- GENIUS Act(2025/07 簽署):首個美國聯邦穩定幣框架,將發行商歸類為 BSA 金融機構,間接監管 x402/USDC 支付軌道
歐盟是最複雜的:AI Act + PSD2 + MiCA + DORA + AMLA 五套框架疊加,Agent 跨境支付觸發多重管轄權,沒有統一框架。EU Product Liability Directive(2026/12 生效)將嚴格責任延伸到軟體和 AI 系統。
4. 服務發現(成熟度 3/10)
核心問題:即使有支付基礎設施,Agent 怎麼找到可以付費的服務?
這是雞生蛋蛋生雞的問題。19,000+ MCP 伺服器被索引,但不到 5% 有任何收費機制。Agent 的「搜尋引擎」還不存在。
正在解決這個問題的項目:
- x402 Bazaar:機器可讀的服務目錄,伺服器在第一筆支付通過 Facilitator 後自動註冊。Coinbase 自己承認這「更像 Yahoo 搜索 -- 能用但很初級」
- UCP / Shopify Catalog MCP:Agent 可以搜索「數億」Shopify 產品。Walmart、Target、Etsy 支持。專注電商而非 API 發現
- A2A Agent Cards:每個 Agent 在
/.well-known/agent-card.json發布能力描述。60+ 合作夥伴,但沒有付費交易 - MCP Hive(2026/05 上線):付費 MCP 市集,作者設定每次呼叫的價格
- AgenticTrade:MCP 原生市集,per-call USDC 付費,6% 佣金
現實:40% 的電商企業仍在為 Agent 標準化產品頁面,33% 甚至還沒開始。供給端遠未準備好。
5. 錢包安全(成熟度 5/10)
核心問題:Agent 需要私鑰來簽名交易,但如果 Agent 被攻破,私鑰就暴露了。
這不是理論風險。88% 使用 AI Agent 的組織報告了已確認或疑似的安全事件。真實損失案例:
| 事件 | 時間 | 損失 | 攻擊方式 |
|---|---|---|---|
| OpenClaw | 2026/02 | $250K+ | Prompt injection 導致未授權代幣轉帳 |
| Step Finance | 2026/01 | ~$4,000 萬 | 記憶體污染 + 裝置入侵 |
| LiteLLM 供應鏈 | 2026/03 | 未知 | 月下載量 9,500 萬的函式庫被植入惡意程式碼 |
| GetOnStack | 2025-26 | $47K | x402 遞迴支付迴圈,11 天持續扣款 |
業界共識:密鑰必須隔離在 Agent 運行環境之外。
| 方案 | 代表項目 | 原理 |
|---|---|---|
| TEE(可信執行環境) | Coinbase CDP, Turnkey, Openfort | 密鑰在硬體飛地中,即使 Agent 被完全攻破也拿不到 |
| DKG/MPC(分散式密鑰) | Lit Protocol, Privy | 密鑰被拆分到多個節點,完整密鑰從不存在於單一地點 |
| 智能帳戶(ERC-4337) | MetaMask Delegation | 合約層面強制執行消費限額和白名單 |
| 意圖指紋 | PolicyLayer | SHA-256 雜湊鎖定已核准的交易意圖,防止簽名前被篡改 |
| 開放標準 | MoonPay OWS | MIT 授權,PayPal/ETH Foundation 等 15+ 組織支持 |
關鍵原則:策略執行必須在模型層之下 -- 消費限額和白名單不能靠 prompt,必須在基礎設施層(TEE 策略引擎、鏈上合約)強制執行。
6. 支付渠道(成熟度 6/10)
這是六個瓶頸中最成熟的。10+ 個協議在 90 天內密集上線:
| 協議 | 建造者 | 層級 | 主要解決的問題 |
|---|---|---|---|
| x402 | Coinbase → Linux Foundation | 結算 | 無許可 HTTP 微支付 |
| Stripe MPP | Stripe + Tempo | 結算 + Session | 串流微支付,無逐筆開銷 |
| ACP | OpenAI + Stripe | 商務結帳 | Agent-商家購物流程 |
| Visa TAP | Visa | 信任/身份 | 密碼學驗證 Agent 身份 |
| Google AP2 | Google + 60 組織 | 授權 | 用戶授權意圖表達 |
| UCP | Google + Shopify | 全流程商務 | 從發現到履約 |
| PayPal Agent Ready | PayPal | 商家執行 | 零改動啟用現有商家 |
| Mastercard Agent Pay | Mastercard | 審計/合規 | 防篡改授權記錄 |
| L402 | Lightning Labs | 結算 | 支付即認證(Bitcoin) |
| Superfluid | Superfluid | 串流 | 持續按秒付費 |
正在形成的疊層架構:
graph TB
    A[Discovery Layer] --> B[Trust Layer]
    B --> C[Authorization Layer]
    C --> D[Settlement Layer]

    A1[x402 Bazaar / UCP / MCP Registries] --> A
    B1[Visa TAP / HUMAN Verified Agent] --> B
    C1[Google AP2 Mandates / Mastercard Verifiable Intent] --> C
    D1[x402 / Stripe MPP / L402 / Card Networks] --> D
這些協議不是零和競爭。一個生產系統可能用 AP2 做授權、ACP 做商家發現、x402 做微支付結算。
最大的瓶頸不在技術
回顧這六個瓶頸,最大的障礙其實不是哪個特定的技術問題,而是一個更根本的前提:自主消費的 AI Agent 到底有多少?
ChatGPT 每天處理 5,300 萬次購物查詢。但「查詢」和「自主支付」之間有巨大鴻溝。Deloitte 發現只有 34% 的企業認為 AI 產生了可衡量的財務影響。x402 日交易量僅 $28K。所有這些精美的支付協議,目前都在等同一件事:Agent 經濟的臨界質量。
97% 的 CFO 理解 Agent 可以自主行動。但只有 11% 在測試。
六個瓶頸都有人在解決,但沒有一個被完全解決。支付渠道最成熟(6/10),合規最弱(2/10)。這不是一個等待技術突破的問題 -- 這是一個等待需求追上供給的問題。
當需求來的時候,軌道已經在那裡了。
參考資料
- BlockEden: The Agent Payment Protocol War -- Visa TAP / AP2 / x402 / PayPal 全面比較
- IETF draft-sharif-agent-payment-trust-00 -- 首個 Agent 信任評分網路標準提案
- KAMIYO - Trust Infrastructure for AI Agents -- Solana 上的去中心化 SLA 執行
- Google AP2 Protocol -- Agent Payments Protocol 規範
- Visa Trusted Agent Protocol -- HTTP Message Signatures 驗證框架
- Coinbase Agentic Wallets -- TEE 隔離的 Agent 錢包
- World ID AgentKit -- 零知識 proof-of-human
- ERC-8004: Trustless Agents -- 鏈上 Agent 身份標準
- Skyfire KYA -- Agent 版 KYC
- Para Credential Inheritance -- 委託式合規繼承
- Taylor Wessing: Agentic AI Regulatory Analysis -- PSD2/DORA/AI Act 對 Agent 支付的影響
- Sherlock: Agentic AI Security Risks -- Agent 錢包攻擊向量全面分析
- PolicyLayer -- 意圖指紋和消費控制
- MoonPay Open Wallet Standard -- Agent 錢包開放標準
- Crossmint: Protocols Compared -- MPP/ACP/AP2/x402 比較
- Stripe MPP -- 機器支付協議
- Juniper Research: $1.5T by 2030 -- 市場規模預測
- Nevermined: 49 Agentic Commerce Statistics -- 綜合統計數據
- Deloitte: State of AI in Enterprise -- 企業 Agent 治理成熟度
- CoinDesk: x402 Demand Not There Yet -- 採用現實