JLP 深度拆解:你的收益究竟從哪來?
Jupiter Perpetuals 的流動性池 JLP(Jupiter Liquidity Pool)在 2024 年創下 124% 的峰值 APY,吸引了大量資金湧入。截至 2025 年底,JLP 池的 TVL 一度突破 30 億美元。但很多人對 JLP 的理解停留在「質押賺手續費」,這是嚴重的誤解。
JLP 的真實收益結構有三層,每一層都有獨立的風險邏輯。更重要的是,Jupiter 顯示的 APY 只反映其中一層。如果你不了解另外兩層,你等於是在駕著一台拆掉儀表板的車上高速公路。
本文將逐層拆解 JLP 的收益來源、費用機制、Delta 曝險的本質,以及誰在用 Jupiter Perp、JLP 持有者的真實樣貌。
JLP 是什麼:一個主動承擔風險的指數基金
JLP 不是普通的質押憑證。它的設計是讓持有者成為 Jupiter Perpetuals 所有槓桿交易者的對手方(莊家)。
池子持有五種資產,目標權重如下:
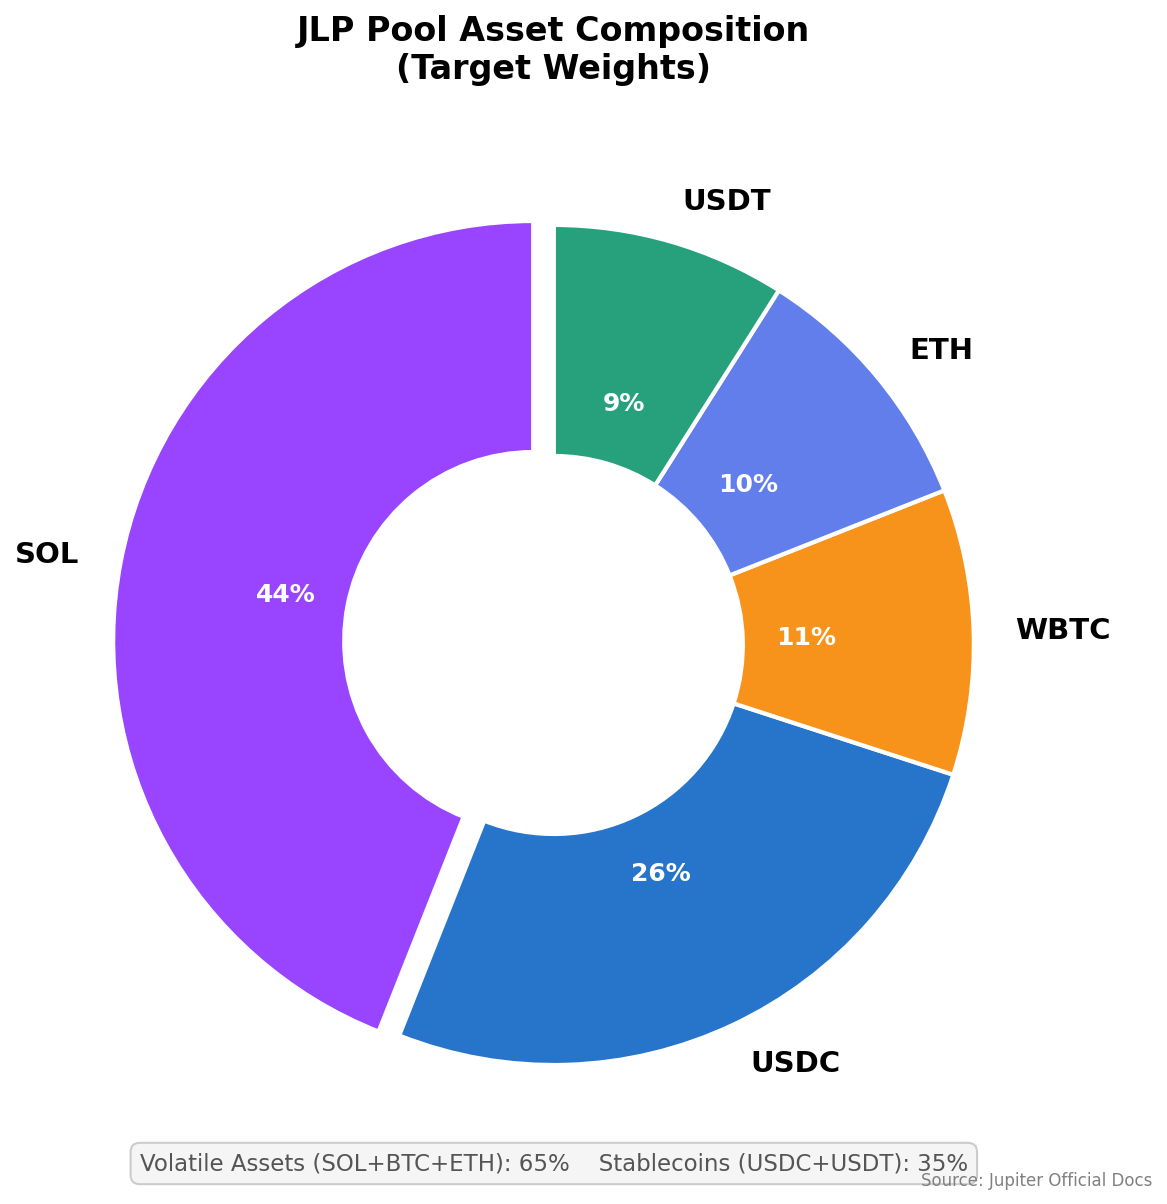
- SOL: 44%
- USDC: 26%
- WBTC: 11%
- ETH: 10%
- USDT: 9%
合計約 65% 是波動性加密資產,35% 是穩定幣。JLP 的虛擬幣價計算公式是:
JLP 價格 = 池子總 AUM(美元)/ JLP 總供應量
當池子的 AUM 增加,JLP 的幣價就上漲;當 AUM 減少,幣價就下跌。關鍵在於:有三種完全不同的機制會影響 AUM。
第一層:幣價波動(Basket Delta)
最直觀的一層。你持有 JLP,就等於間接持有 SOL、BTC、ETH 的一部分。
每持有 0.45 的 SOL 曝險(OnChainTimes 數據)。SOL 漲,JLP 跟著漲;SOL 跌,JLP 也跟著跌,只是幅度被 35% 的穩定幣緩衝拉平。
這一層的邏輯和持有加密貨幣 ETF 相似,只是 JLP 的組合比例是固定的,而且有動態調整機制——當某資產偏離目標權重 ±20%,存入會被收更高費率,以市場力量驅動自然再平衡。
這一層的收益和風險:
- 2024 全年,SOL 大幅上漲帶動 JLP AUM 增加
- 加密市場暴跌時,此層直接侵蝕 JLP 的淨值
- 但這個成分不包含在 Jupiter 顯示的 APY 數字中
第二層:對手盤損益(Counterparty PnL)
這是 JLP 最獨特、也最容易被忽略的一層。
莊家角色的邏輯
當交易者在 Jupiter Perp 上開多 SOL 槓桿,他們實際上是向 JLP 池子「借」SOL。若 SOL 上漲,池子需要把盈利支付給交易者,AUM 減少;若 SOL 下跌,交易者的虧損留在池子,AUM 增加。
這是一個零和關係:交易者的盈虧,直接等於 JLP 的損益(相反方向)。
歷史數據:莊家勝率有多高?
從 Jupiter 官方週報和鏈上數據中,可以找到幾個重要的數字:
- 2024 年 1 月至 8 月:交易者累計獲利 1.368 億**,兩者比例約為 1:37
- 2026 年 2 月 10 日那週:市場波動劇烈,交易者當週淨虧損達到 $2,970 萬,這筆錢直接進入 JLP 池子
- 從 Jupiter 所有公開週報的數據來看,每一週交易者的淨實現損益都是負數——莊家每週都贏
這不是巧合,而是有結構性原因:大多數散戶交易者在槓桿交易中長期虧損,而 JLP 扮演的角色讓它天然受益於這個統計規律。
然而這個優勢不是永久的。在強勁的單邊牛市中,持有大量多倉且持倉盈利的交易者會反過來侵蝕 JLP 的 AUM。
這一層同樣不包含在 APY 數字中。
第三層:交易手續費(Trading Fees)
這才是 Jupiter 顯示的 APY 的唯一計算來源。
APY 計算公式:
APY = (過去 7 天費用 × 52) / 當前 TVL
費用分配:75% 進入 JLP 池子(每小時自動複利),25% 歸 Jupiter 協議金庫。
費用的種類
1. 開倉/平倉費(Open/Close Fee)
目前費率:每筆交易 0.06%(notional position size),開倉平倉各收一次。這是費用收入中佔比最大的部分。
費率演變歷史:
- 2024 年 6 月之前:0.10%
- 2024 年 6 月費改後:0.07%(同時引入價格衝擊費)
- Gauntlet 優化後:0.06%
2. 價格衝擊費(Price Impact Fee)
大單交易者需要支付額外費用,防止操控池子:
fee_coefficient = base_fee + trade_size / impact_scalar
| 資產 | Impact Scalar |
|---|---|
| SOL | 1,250,000,000 |
| ETH | 5,000,000,000 |
| BTC | 8,000,000,000 |
舉例:開 10 萬的 SOL 多單,費率約 0.08%。
3. 借貸費(Borrow Fee)— 每小時計算
這是 JLP 的另一個持續收入來源。持有開放倉位的交易者,每小時都在向 JLP 池子支付借貸費。費率採用 Jump Rate(雙斜率)模型:
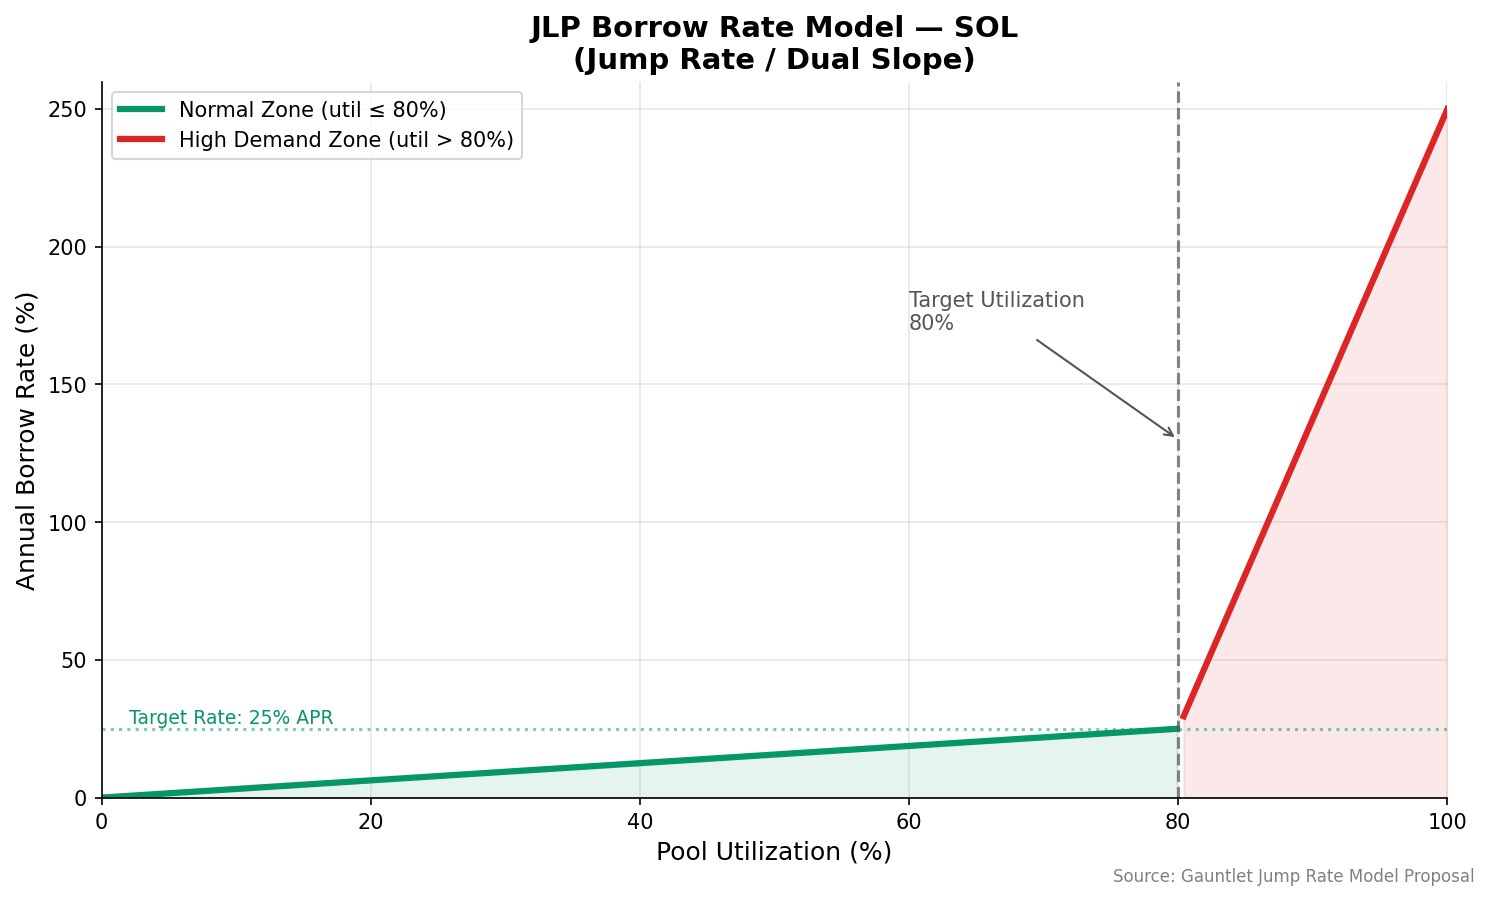
- 目標利用率以下(≤80%):費率緩慢線性遞增,目標年化約 25%(SOL)
- 目標利用率以上(>80%):費率急速上升,最高可達年化 250%(SOL)
這個機制確保了:利用率越高,JLP 持有者賺的借貸費越多,同時也防止池子被過度使用。
| 資產 | 目標年化 | 最大年化 | 目標利用率 |
|---|---|---|---|
| SOL | 25% | 250% | 80% |
| ETH | 20% | 165% | 80% |
| BTC | 23% | 170% | 80% |
| USDC | 15% | 175% | 80% |
| USDT | 15% | 175% | 80% |
4. 清算費
當倉位的有效保證金跌破持倉規模的 0.2%,觸發強制清算。清算後,剩餘的全部保證金直接進入 JLP 池子。這不是一個小數目——2024 年 8 月 5 日全球市場大跌那天,單日就發生了超過 $4 億的清算。
JLP 在做什麼:做空波動率的本質
了解三層收益之後,可以看到 JLP 的整體邏輯。
Gauntlet 提出了 JLP 的正式 Delta 公式:
Δ_a = (spotLiquidity_a − longPerp_a + shortPerp_a + undistributedFees_a) / jlpSupply
Jupiter Perp 的未平倉合約中,90-93.5% 都是多單。這意味著 JLP 的淨頭寸是:持有資產的 spot long,同時持有一個對多單交易者的 synthetic short。
這和**賣出認購期權(Short Call)**的邏輯非常相似:
- 收取費用 = 期權賣方的 premium(開倉費 + 借貸費)
- 盤整行情 = 最佳情境,費用不斷累積,多單不盈利
- 劇烈上漲 = 最差情境,大量多單進入深度盈利,池子 AUM 被抽走
- 劇烈下跌 = 混合情境,spot 資產貶值,但多單清算帶回保證金
套用一個更直觀的比喻:JLP 是一家莊場,玩家(交易者)每次進場都要付入場費,贏了拿走籌碼,輸了留給莊場。莊場靠的不是每次都贏,而是大數法則和手續費的持續收入。
JLP 的潛在風險
1. 持倉多空失衡風險
90-93.5% 的 OI 是多單,意味著整個系統在結構上偏多。強勢牛市時,JLP 的 AUM 承受系統性壓力。
2. 強牛市侵蝕 AUM
2024 年 5 月 7-19 日的數據說明了這一點:那段期間 SOL/ETH/BTC 的基礎籃子上漲 6.8%,但 JLP 只上漲了 5.3%,差距來自交易者的獲利。
3. 流動性約束
JLP 的每項資產都有 ±20% 的偏差緩衝機制。當某資產的實際比例超出允許範圍,存入或提款都會受限。高度市場壓力下,這可能讓你無法在想要的時間退出。
4. 協議集中與智能合約風險
JLP 高度依賴 Jupiter 這個單一協議。2026 年 4 月 1 日,Drift Protocol 的金庫遭到攻擊,41.7M 枚 JLP(約 $1.55 億)被盜——這顯示了在 JLP 之上構建的協議也帶來了額外的智能合約層風險。
5. 穩定幣脫錨
USDC + USDT 佔池子 35%。若兩者之一脫錨,直接影響 JLP 的 NAV。
6. Oracle 風險
Jupiter 採用 Edge(Chaos Labs)+ Pyth + Chainlink 三重驗證。雖然架構穩健(2024/08/05 單日處理 $5 億清算),但仍需三中取二才能正常運作。
誰在使用 Jupiter Perp?
交易量規模
Jupiter Perpetuals 在 Solana 生態系中主導地位明顯,但在全球視野中屬於中小型玩家:
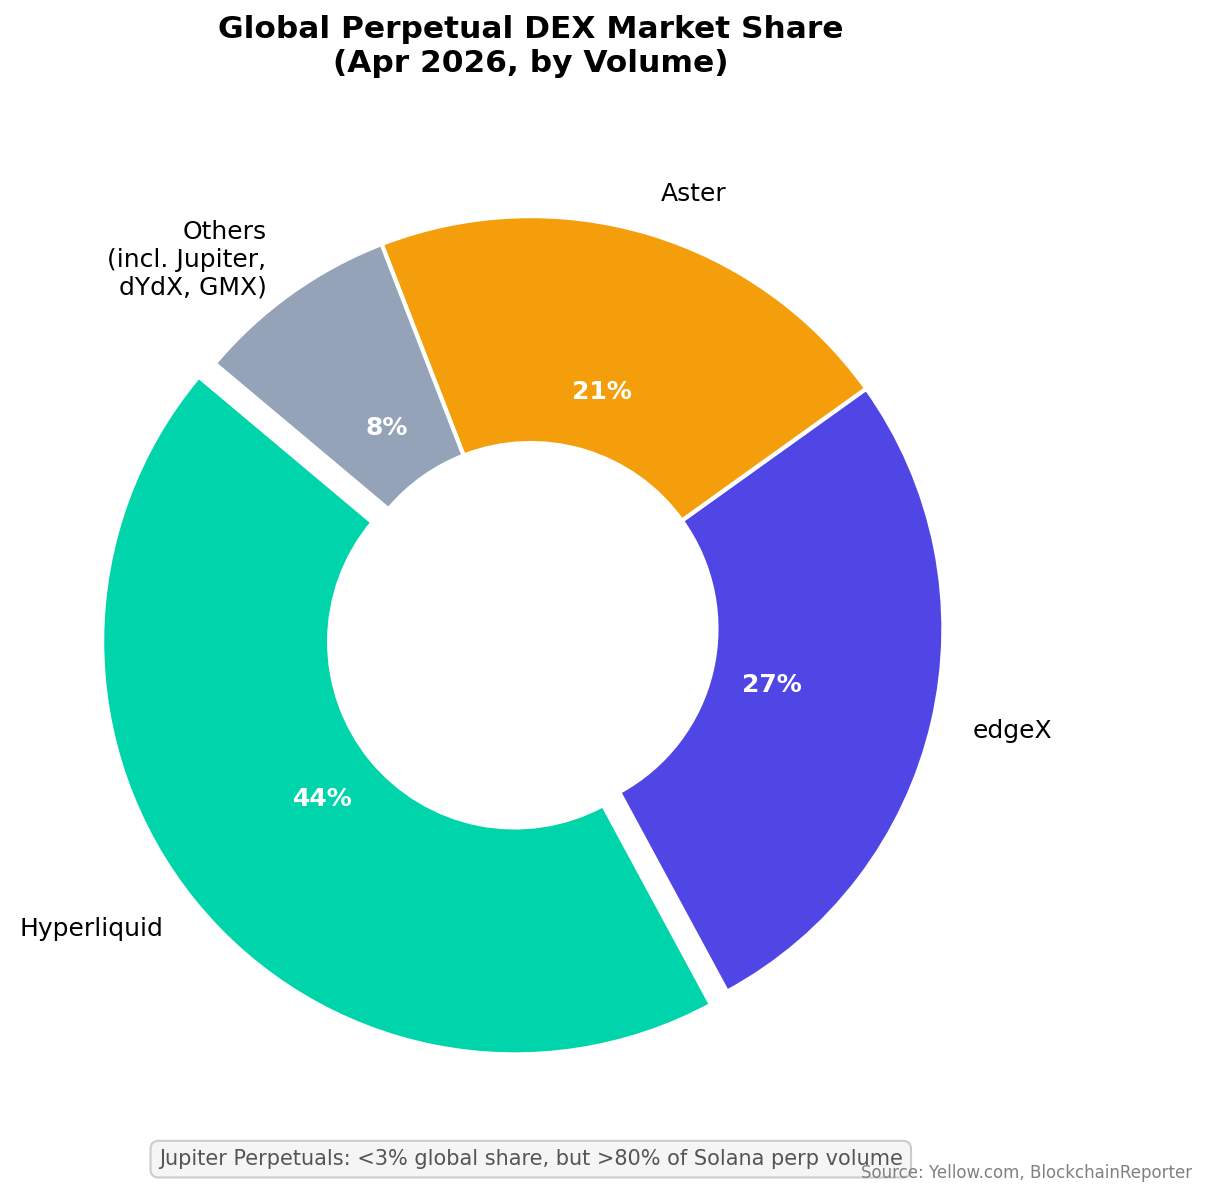
全球市佔率不到 3%,但 Solana 鏈上市佔超過 80%。
關鍵數字:
- 歷史累計交易量:約 $4,590-4,720 億(2026 年初)
- 2025 年全年交易量:約 $2,640 億
- 每日交易量:一般 4.96 億**
- 交易的資產分布:SOL 佔 68-77%,BTC 約 15%,ETH 約 8%
交易者樣貌
- 每日活躍地址:一般 3,000-10,000,高峰約 15,000-17,000(2025 年 2 月,市場劇烈波動期間)
- 持倉偏多:90-93.5% 的未平倉合約是多單,顯示用戶群體以看多散戶為主
- 持續虧損:從所有公開週報數據看,每週交易者的淨損益都是負數。Jupiter Perp 上的散戶整體而言是虧錢的
2025 年 2 月,在市場突然崩跌時,$4 億的倉位在 24 小時內被強制清算,但系統零宕機,是一次重要的壓力測試。
2026 年 3 月,行動端交易平台 Moonshot International(擁有超過 200 萬用戶)整合了 Jupiter Perpetuals,這是迄今最大的用戶引入動作。
JLP 持有者是誰?
基本數據
- JLP 持有地址數:約 64,500-65,000 個
- 流通供應量:約 2.42 億枚 JLP
- 市值(2026 年 4 月):約 3.79
集中度的真相
外部分析常引用「前 10 大地址持有 80% 以上」的數字,但這個數字極具誤導性。
前幾大持有地址幾乎都是協議的智能合約帳戶,而非個人鯨魚:
- Jupiter Perps 程序帳戶本身(池子 vault)
- Kamino Multiply:2-5 倍槓桿的 JLP 收益策略,允許用戶借 USDC 槓桿 JLP
- 前 Drift Protocol vaults:2026/04/01 被攻擊前,Drift 管理著 41.7M 枚 JLP(約佔供應量 17%)
- Gauntlet hJLP:delta-hedged 的 JLP 策略,管理約 $1.4 億資產
- Jupiter Lend(2025 年 8 月上線):上線 24 小時內吸引 2.25 億**,是第二大存款資產
真實的用戶分布
大多數的個人 JLP 持有者是散戶,他們可能直接持有 JLP 賺取費用,或者透過上述協議來獲取更高的槓桿收益。
協議生態的壯大反映了 JLP 作為 DeFi 基礎積木的價值——它已經成為 Solana 上最重要的收益資產之一,建立在它之上的衍生策略越來越豐富。
歷史表現:數字說話
JLP APY 的演變
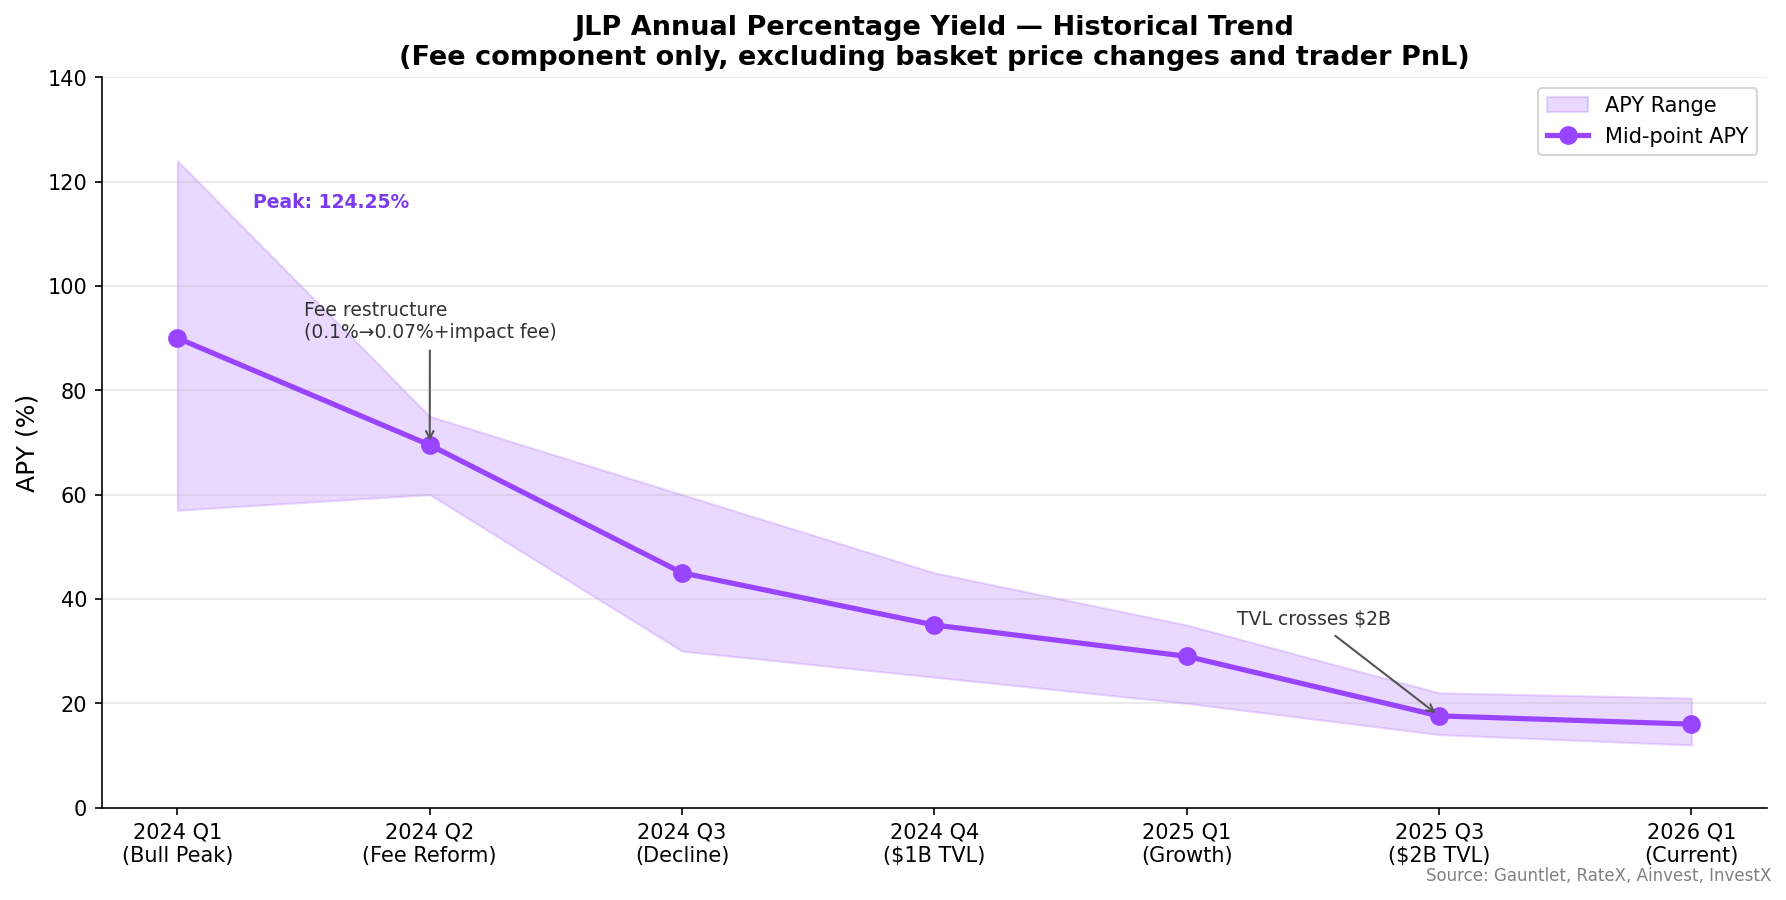
APY 下降的原因很直觀:分子(費用)沒有大幅增長,分母(TVL)卻從幾億漲到了數十億。
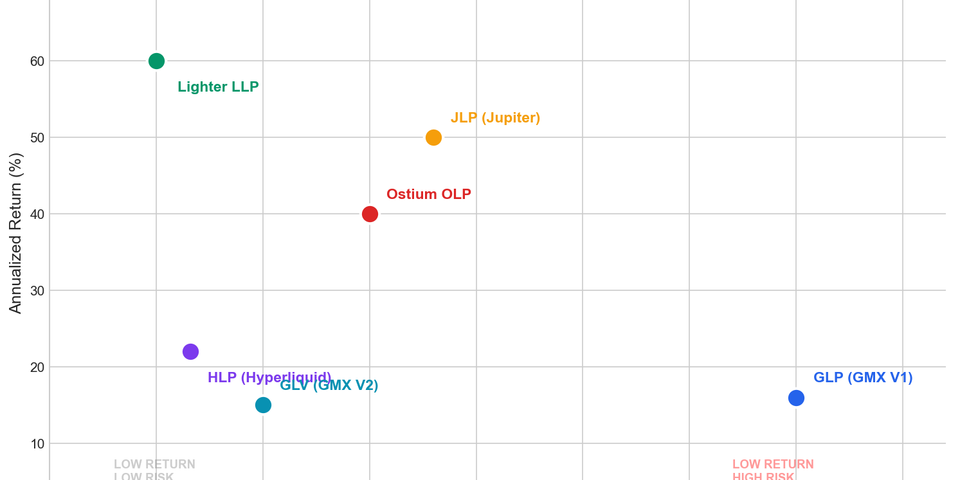
與競品比較
| 指標 | JLP(Jupiter) | GLP(GMX) | HLP(Hyperliquid) |
|---|---|---|---|
| 2024 全年回報 | +116% | — | +70% (至 2025 中) |
| 峰值 APY | 124.25% | 70%+ | — |
| 當前 APY | 12-20% | 18-26%(歷史) | — |
| Sharpe Ratio | 2.93 | — | 4.06 |
| TVL(2026/04) | $16.2 億 | $4.5 億 (GLV) | $3.73 億 |
| 最大回撤 | -18%(2024/08/05) | — | — |
關鍵對比:
- HLP 的 Sharpe ratio(4.06)優於 JLP(2.93),因為 HLP 是 USDC-only 的池子,波動性低很多
- JLP 的絕對回報在牛市週期中更高,但波動更大
- 2025 年底市場下跌時,JLP 從高點跌了約 24%,而 SOL 同期跌了約 55%,顯示 JLP 在熊市有明顯的相對抗跌性
- 2024 年 1 月至 8 月的真實統計:交易者累計獲利 1.368 億**
結語
JLP 是一個設計精緻的風險承擔工具,不是單純的「高利率質押產品」。
如果你想持有 JLP,需要清楚理解你實際上在做什麼:
- 你在持有一個 65% 為加密資產的指數籃子,SOL 是最大的 beta 來源
- 你在扮演所有 Jupiter 槓桿交易者的對手方,長期來看散戶多虧少賺對你有利,但單邊強牛市是你的敵人
- 你在賺取每一筆交易產生的手續費,這是唯一計入顯示 APY 的部分
APY 從 2024 年的 50-124% 壓縮到目前的 12-20%,背後是 TVL 的十倍增長——市場從過去的定價機會已經大幅消化。從 Hyperliquid 的全球競爭壓力,到 Drift 事件帶來的協議風險意識提升,整個生態也在快速演進。
JLP 是一個在正確的市場環境下(高交易量 + 交易者整體虧損 + 加密資產穩定或上漲)可以創造出色回報的工具,但它不是無風險的。在決定配置之前,這三層收益的來源都值得仔細思量。
參考資料
- JLP Economics — Jupiter Support Hub — 官方費用機制說明,75/25 分配,清算邏輯
- What is JLP? — Jupiter Station — 官方文檔:三大收益來源、APY 定義
- Jupiter Perpetuals Fee Structure — Gauntlet — 費率結構量化分析,費改前後 APY 變化
- Gauntlet Jump Rate Model Proposal — 借貸費雙斜率模型參數
- Jupiter Perpetuals Fee & Borrowing Rate Recommendations — 原始費率結構建議
- Analyzing HLP & JLP Returns — OnChainTimes — 2024 全年 +116% 回報,Sharpe ratio 比較,-18% 最大回撤
- Predicting JLP's APY — RateX on Medium — APY 計算公式,費用組成分析,90% 多倉比例
- Why JLP Is Resistant to Declines — ChainCatcher — 3.7M 交易者獲利數據,2024/08 崩盤分析
- Introducing hJLP — Gauntlet — Delta 公式正式定義,對沖策略
- Perpetual Demand Lending Pools — arxiv 2502.06028 — 學術分析:目標權重機制的 delta 邊界,JLP 池 $15 億 AUM 數據點
- Jupiter Weekly Reports — 每週官方交易量、活躍地址、交易者損益數據
- Rapid Rise of Perpetual Trading on Solana — SolanaFloor — Solana 80% 市佔,2025 年 $2,640 億交易量
- [JLP TVL Surpasses 20 億里程碑,17.58% APY
- Drift Protocol Exploit — Elliptic — 4170 萬枚 JLP 被盜事件
- Jup Lend vs Kamino Analysis — Blockworks — JLP 成為第二大 Jupiter Lend 存款資產($2.25 億)
- Global Perp DEX Market Share — Yellow.com — Hyperliquid 44% 全球市佔,Jupiter <3%
- JLP Price & Market Data — CoinGecko — 歷史價格數據,ATH $5.99(2025/10/06)